浸水被害への備えは火災保険で足りる?水災補償との違いと選び方を解説

毎年のように大雨や台風による浸水被害のニュースを目にするようになり、自分の住まいは大丈夫なのかと不安を抱えていませんか。
そこで気になるのが、火災保険と水災補償の違いや、公的支援との関係です。
しかし、同じ浸水被害でも床上浸水と床下浸水では扱いが異なったり、水災と漏水では補償が分かれていたりと、仕組みは意外と複雑です。
本記事では、浸水被害に備えたい方に向けて、火災保険の中で水災補償が果たす役割や、公的支援との違いを整理しながら、どのように補償内容を選び比較検討すればよいかを分かりやすく解説します。
まずは全体像をつかむところから、一緒に確認していきましょう。
浸水被害の種類と火災保険・水災補償の基本
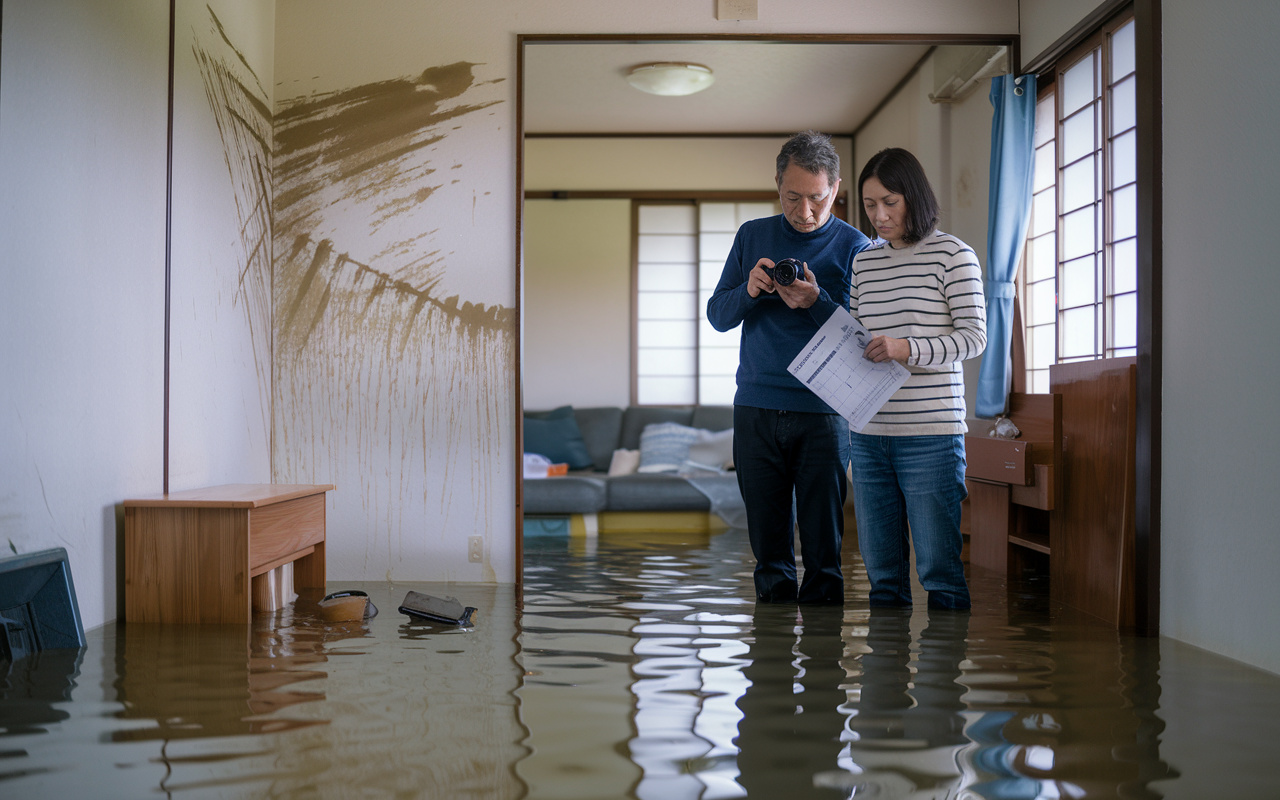
浸水被害には、居住部分の床を超えて水が入る床上浸水と、床下部分までにとどまる床下浸水があり、被害の程度や支援内容に違いがあります。
水災としては、洪水や高潮だけでなく、内水氾濫や土砂災害、融雪洪水なども含まれるため、単なる大雨被害と区別して理解することが大切です。
また、保険の支払要件として「床上浸水」や「一定の浸水深」などの基準が用いられることが多く、同じ豪雨でも補償の有無が変わる可能性があります。
まずは、こうした浸水の区分と水災の範囲を整理しておくことが、補償内容を検討する第一歩になります。
火災保険は、火災だけでなく、落雷や風災、雪災、水災など住宅を取り巻くさまざまなリスクを総合的に補償する仕組みとして位置付けられています。
このうち、水災補償は、台風や大雨による洪水、床上浸水、土砂災害など水に起因する大きな損害をカバーする役割を担い、契約内容によっては任意に付帯する形になっています。
一方で、火災保険に加入していても、水災補償を付けていなければ浸水被害が対象外となる場合があり、「浸水 被害 火災保険 水災補償 違い」を理解しておくことが重要です。
つまり、火災保険が全体の土台であり、その中で水災補償が浸水リスクに特化した柱として機能すると考えると整理しやすくなります。
浸水被害に備えるうえでは、いくつかの基本用語の違いを押さえておくことが欠かせません。
火災保険は、火災や落雷、破裂・爆発などに加え、商品によっては風災や水災、盗難などもまとめて補償するのが一般的です。
これに対して、風災は台風や暴風による屋根の破損など、雪災は大雪や雪崩による損害、水災は洪水や床上浸水、土砂崩れなどを指し、さらに地震保険は地震や噴火、それらによる津波による損害だけを対象とする独立した保険です。
このように、どの災害がどの補償でカバーされるかを理解しておくと、自宅のリスクに応じて必要な補償を選び取りやすくなります。
| 用語 | 主な対象となる災害 | 浸水との関係 |
|---|---|---|
| 火災保険 | 火災や風水害など広範な損害 | 水災補償の土台となる契約 |
| 水災補償 | 洪水や床上浸水、土砂災害 | 浸水被害への直接的な備え |
| 地震保険 | 地震や噴火、津波による損害 | 津波被害は水災ではなく対象 |
浸水被害に対する火災保険と水災補償の具体的な違い
まず、火災保険の基本補償は、商品によって内容が異なりますが、一般的に火災以外にも落雷や破裂・爆発、風災・ひょう災・雪災などを対象とするものがあります。
一方で、水害による損害については、水災を補償範囲に含めるかどうかが商品ごとに分かれており、水災補償が「特約」や「オプション」として位置づけられている場合も多いです。
そのため、水災補償を付けていないと、洪水や内水氾濫などで床上浸水となっても、火災保険だけでは補償されないケースがある点に注意が必要です。
また、地震や津波による浸水被害は、通常の火災保険・水災補償の対象外であり、地震保険で備える必要があると整理されています。
次に、水災補償が具体的にどのような浸水被害を対象としているのかを確認することが大切です。
一般的な火災保険の商品では、洪水や豪雨、高潮などによる床上浸水、または建物や家財の損害割合が一定以上(例えば保険価額の30%以上など)となった場合に、水災として保険金が支払われる仕組みが多く採用されています。
一部の商品では、床上浸水または地盤面から一定以上(45cm超など)の浸水を被った場合に補償対象とするなど、床上浸水や浸水深の条件を明示している例もあります。
このように、水災補償は「どの程度の浸水・損害から支払対象となるか」という支払条件に違いがあるため、約款やパンフレットで具体的な基準を確認することが重要です。
加えて、浸水に関する補償では、「水災」と「漏水・水濡れ」が別の扱いである点も誤解しやすいところです。
水災は、台風や大雨に伴う河川の氾濫、内水氾濫、土砂災害、高潮、融雪洪水など、自然現象を原因とする水害を幅広く含む概念であり、水災補償を付帯していれば、これらに伴う床上浸水等の損害が対象になります。
一方で、給排水設備の事故や配管の破損などによる室内の水濡れは、商品によっては「漏水・水濡れ」の補償として水災とは別枠で扱われ、補償の有無も異なる場合があります。
したがって、自然災害による浸水なのか、設備トラブルによる水濡れなのかを区別し、それぞれに対してどの補償が適用されるのかを理解しておくことが、適切な備えにつながります。
| 項目 | 火災保険の基本補償 | 水災補償 | 漏水・水濡れ補償 |
|---|---|---|---|
| 主な対象事故 | 火災・落雷など | 洪水・床上浸水など | 給排水設備の事故 |
| 補償の位置づけ | 基本セット補償 | 特約や選択補償 | 商品により有無 |
| 支払条件の例 | 損害額所定条件 | 床上浸水・一定割合 | 事故発生と水濡れ |
| 注意したい点 | 水害は対象外も | 床下浸水対象外例 | 自然災害は対象外例 |
浸水被害時の公的支援と保険の違い・併用イメージ
浸水被害を受けた場合には、まず自治体が発行する罹災証明書が、さまざまな公的支援を受けるための前提となります。
罹災証明書は住家の被害状況を「全壊」「大規模半壊」「半壊」「一部損壊」などに区分し、浸水の深さなども確認したうえで判定されます。
この判定を基に、被災者生活再建支援制度や住宅の応急修理、各種見舞金などの対象かどうかが決まる仕組みです。
そのため、浸水被害を受けたときは、早めに写真や片付け前の状況を残し、自治体への申請準備を進めることが大切です。
浸水により住宅が全壊や大規模半壊と判定されるなど、生活基盤に著しい被害を受けた世帯に対しては、被災者生活再建支援制度による支援金が給付されます。
この制度は自然災害で住まいを失った世帯の生活再建を目的としており、災害救助法の適用や罹災証明書の被害区分などを条件に支給の可否が判断されます。
さらに、住宅の応急修理制度など、住み続けるために必要な最低限の修繕費用が上限額の範囲で公費負担される仕組みもあります。
ただし、これら公的支援はいずれも基礎的な生活再建を下支えする位置付けであり、住宅の再建費用を全額まかなう性格のものではありません。
一方で、火災保険の水災補償は契約している建物や家財の実際の損害額を補うことを目的としており、公的支援とは位置付けが異なります。
公的支援の支給には法令や自治体の基準に基づく判定や手続が必要で、支給額にも上限がありますが、保険金は約款に定められた支払条件を満たせば、より実損に近い形で支払われるのが一般的です。
また、金融庁や国民生活センターの資料でも、公的支援だけでは住宅再建費用を十分に賄えない場合があるため、民間の火災保険や水災補償による備えを組み合わせる重要性が示されています。
浸水被害に備える際には、公的支援を前提としつつも、万一の修理費用や家財の買い替え費用を保険でカバーするという発想で、併用のイメージを持っておくことが大切です。
| 制度・仕組み | 主な目的 | 浸水被害時の役割 |
|---|---|---|
| 被災者生活再建支援制度 | 生活再建の初期支援 | 全壊等世帯への支援金 |
| 災害救助法等の公的支援 | 避難生活と応急修理 | 住宅の応急修理や救助 |
| 火災保険の水災補償 | 建物・家財の損害補填 | 修理費や買替費用の補償 |
浸水リスクを踏まえた火災保険・水災補償の選び方
まずは、お住まいの地域がどの程度浸水しやすい場所かを把握することが重要です。
国や自治体が公表するハザードマップでは、河川の氾濫や内水氾濫、高潮などによる浸水想定区域や水深の目安が示されています。
日本損害保険協会の啓発資料でも、ハザードマップを確認したうえで経済的備えとして火災保険の水災補償を検討することが促されています。
このように、日頃から浸水リスクを確認しておくことで、水災補償の必要性を自分の生活環境に即して判断しやすくなります。
次に、火災保険の契約内容を細かく確認し、浸水被害に対してどこまで備えられているかを整理することが大切です。
火災保険は、建物と家財を分けて契約するのが一般的であり、それぞれに水災補償を付けるかどうかを選択できる商品もあります。
また、免責金額を設定することで保険料を抑える一方、一定額までは自己負担となる場合が多く、床上浸水や建物評価額の一定割合以上の損害など、支払条件が細かく定められている商品も見られます。
このため、建物と家財の補償有無や免責金額、支払条件を一覧で整理し、浸水被害を具体的に想定しながら確認することが有効です。
さらに、将来の水災リスクの高まりや保険料とのバランスも踏まえて、過不足のない補償を選ぶ視点が求められます。
金融庁の資料では、火災保険の水災補償が洪水や土砂災害、高潮、都市型水害など多様な水災に対応することが示されており、長期的な豪雨リスクの増加も指摘されています。
一方で、日本損害保険協会の調査や啓発資料では、水災補償が付いていない契約も少なくないことが紹介されており、保険料を優先して水災を外している世帯が一定数存在します。
このため、現在だけでなく将来の浸水リスクも意識しつつ、自宅の構造や立地、貯蓄状況を踏まえて、保険料と補償内容のバランスを比較検討することが大切です。
| 確認項目 | 主な内容 | 検討のポイント |
|---|---|---|
| 浸水リスク確認 | ハザードマップの水深想定 | 床上浸水想定の有無を確認 |
| 補償対象の範囲 | 建物・家財の水災補償 | 両方の補償有無を整理 |
| 支払条件と免責 | 床上浸水や一定割合以上の損害 | 自己負担額と保険料の差を比較 |
まとめ
浸水被害への備えでは、「火災保険」とその中の「水災補償」の違いを正しく理解することが重要です。
公的支援は生活再建の一部を助ける制度であり、住宅や家財の原状回復を目的とした十分な金額が受け取れるとは限りません。
民間の火災保険で、水災補償の有無や支払条件、免責金額、建物と家財の補償範囲を総合的に確認しておくことで、いざという時の自己負担を大きく減らせます。
当社では、お住まいの浸水リスクや家計の状況を踏まえた保険選びを丁寧にお手伝いしますので、ぜひお気軽にご相談ください。